Home · The Ordane Journal · A Regra de Consistência da The Funded Trader Explicada
A Regra de Consistência da The Funded Trader Explicada
Uma regra de consistência é um parâmetro matemático usado por firmas para avaliar se o desempenho de um trader é repetível antes de aprovar um pagamento. As contas Ordane operam com capital simulado. Nenhum recurso real é negociado e nenhum depósito é aceito.
Em uma frase: A regra de consistência da The Funded Trader exigia que os traders mantivessem toda posição dentro de um multiplicador de 0.25x a 2.0x do tamanho médio de lote para se qualificarem a um pagamento.
A The Funded Trader (prop firm) aplicava uma regra de consistência rígida que exigia que os tamanhos de lote do trader ficassem dentro de uma faixa de 0.25x a 2.0x do tamanho médio de lote. Este multiplicador matemático determinava a elegibilidade para saque, mirando o que a firma definia como comportamento de apostador antes de suas operações serem suspensas em março de 2024.
Essa realidade estrutural significa que todas as regras servem para medir o desempenho simulado antes de qualquer pagamento ser aprovado. Traders passam meses navegando por fases de avaliação. Eles pagam taxas, dedicam tempo e seguem limites de drawdown para alcançar um status em que se tornam elegíveis para divisões de lucro. Descobrir que uma média matemática determina a aprovação de um pagamento introduz uma camada de fricção operacional que muitos traders não conseguem antecipar até que o saque seja negado.
O que era a regra de consistência da The Funded Trader?
Firmas desenham regras de consistência para medir se um trader demonstra uma estratégia repetível. A The Funded Trader estabeleceu parâmetros para filtrar padrões imprevisíveis de dimensionamento.
A política exigia que o trader mantivesse um perfil estável durante todo o período de operação. Um trader não podia executar micro lotes por três semanas e depois executar uma posição de capacidade máxima em um dia de alta volatilidade. O sistema rastreava o tamanho médio de lote em todas as execuções do ciclo ativo. Cada nova posição alterava a média corrente. O trader carregava o ônus de monitorar continuamente sua própria média matemática para garantir que nenhuma execução isolada violasse o limite permitido.
Isso obrigava o operador a dividir sua atenção entre análise de mercado e conformidade administrativa. Uma estratégia que exige escalonar posições ou ajustar a exposição com base em stop losses mais largos entra naturalmente em conflito com um parâmetro de consistência rígido. A regra exige uniformidade em um ambiente definido pela volatilidade.
O limite do multiplicador de tamanho de lote de 0.25x a 2.0x
O núcleo da política era um limite matemático aplicado a cada posição executada. A regra de consistência exigia que os tamanhos de lote do trader ficassem dentro de uma faixa de 0.25x a 2.0x do tamanho médio de lote para ser considerado elegível a um saque.
Essa fórmula criava uma janela móvel. Se um trader mantinha um tamanho médio de operação de 10 lotes, a posição mínima absoluta permitida era 2.5 lotes. A posição máxima absoluta permitida era 20 lotes. Qualquer posição executada fora dessa janela calculada constituía uma violação do parâmetro. A janela se deslocava a cada ordem fechada. Uma sequência de operações maiores puxava a média para cima, elevando assim o tamanho mínimo exigido para todas as ordens futuras naquele ciclo.
Principais impactos da média de janela móvel:
- Penaliza o escalonamento de posições durante baixa volatilidade.
- Restringe o uso de stop losses dinâmicos.
- Força os traders a executar ordens redundantes para corrigir as médias.
Um trader que decidisse reduzir temporariamente seu risco durante uma sequência de perdas naturalmente diminuiria o tamanho do lote. Sob essa regra, reduzir o risco podia disparar uma violação se o novo tamanho de lote caísse abaixo do piso de 0.25x da média estabelecida.
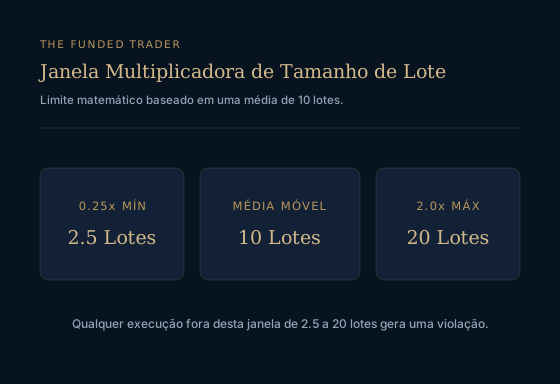
Para ilustrar as restrições matemáticas dessa regra, considere um cenário que calcula o limite máximo permitido do multiplicador. Entradas declaradas para essa verificação: um multiplicador mínimo de 0.25, um fator de faixa de 1.75, e um multiplicador máximo de 2.00. Aritmética resolvida: 0.25 + 1.75 = 2.00.
| Variável | Valor | Descrição |
|---|---|---|
| Multiplicador Mínimo | 0.25x | O limite inferior absoluto para os tamanhos de operação em relação à média histórica. |
| Amplitude da Faixa | 1.75x | A diferença matemática entre os limites inferior e superior do multiplicador. |
| Multiplicador Máximo | 2.00x | O limite superior absoluto que restringe o dimensionamento de posições para elegibilidade ao pagamento. |
Operadores que ajustavam seu dimensionamento com base em distâncias variáveis de stop loss consideravam essa regra particularmente restritiva. Um trader técnico pode arriscar exatamente o mesmo percentual de seu saldo em uma operação com stop loss de 10 pips e em uma operação com stop loss de 50 pips. O tamanho do lote precisa mudar drasticamente para manter o risco constante. O limite do multiplicador penalizava essa prática padrão de gestão de risco ao sinalizar a variação necessária no tamanho do lote como uma violação de consistência. A regra tratava fundamentalmente o tamanho do lote como um proxy do risco, ignorando por completo a função do posicionamento do stop loss.
Mirando o comportamento de apostador
A intenção declarada por trás do limite do multiplicador era a contenção de risco. A firma categorizava variações severas de dimensionamento como uma forma de execução imprudente.
Categorizar comportamento exige definições objetivas. Sem definições objetivas, o termo apostador vira uma ferramenta discricionária usada para negar pagamentos. O setor frequentemente aplica rótulos subjetivos a ciclos de operação lucrativos quando o estilo de execução não corresponde à preferência interna da firma.
A aplicação subjetiva de rótulos de apostador cria riscos estruturais:
- Operações de alta convicção são descartadas como sorte.
- A operação em notícias macroeconômicas é penalizada retroativamente.
- A firma retém a autoridade discricionária final sobre o capital.
Um trader pode manter uma posição durante uma grande divulgação de notícia macroeconômica, capitalizar sobre a volatilidade e, em seguida, enfrentar a negação de um pagamento porque a firma classificou a execução como aposta. O limite do multiplicador tentava quantificar o comportamento matematicamente, mas a aplicação permanecia atrelada ao processo interno de revisão da firma no momento do saque. Um trader podia executar uma operação altamente calculada e de alta convicção que violasse o limite de 2.0x e ver seu lucro descartado como sorte. O mecanismo dava à firma uma justificativa matemática para rejeitar pagamentos originados de eventos atípicos de mercado.
Como a regra afetava a elegibilidade para saque?
Uma regra de consistência não impede que um trader abra uma posição. O terminal aceita a ordem e processa a execução normalmente. A regra surge como uma barreira de elegibilidade exclusivamente quando o trader solicita uma divisão de lucro, transferindo todo o risco de conformidade para o operador na fase de pagamento.
É possível comparar com regras de consistência padrão do setor para ver que muitas plataformas empregam revisões de back end em vez de bloqueios de execução no front end. Essa escolha estrutural transfere todo o ônus de conformidade para o trader. O trader opera sob a premissa de que seus lucros são válidos, apenas para descobrir na fase de auditoria que sua mecânica violou um limite retroativo.
Avaliando os tamanhos médios de operação
O processo de avaliação ocorria no final do ciclo de operação. Quando o trader enviava uma solicitação de pagamento, a firma auditava o histórico completo de operações. A auditoria calculava o tamanho médio final de operação para o período. Os revisores então mediam cada execução individual em relação a essa média final.
Essa avaliação retrospectiva criava um risco estrutural. Uma operação executada no segundo dia do ciclo podia se encaixar perfeitamente dentro do multiplicador permitido no momento da execução. No entanto, se o trader posteriormente reduzisse o dimensionamento de suas posições durante uma fase de drawdown mais tarde no mês, a média final caía. A operação do segundo dia podia subitamente exceder o limite de 2.0x em relação à nova média, mais baixa.
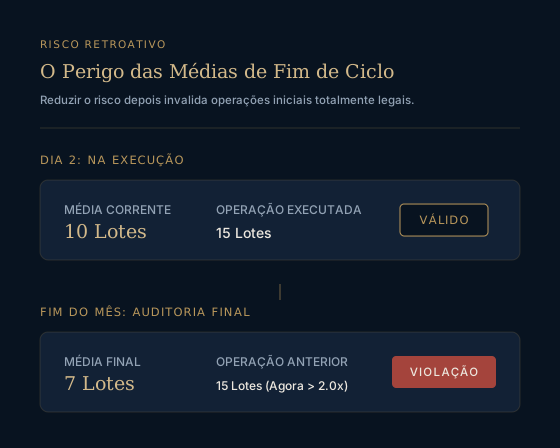
O trader reprovava na revisão de consistência com base em uma mudança matemática ocorrida semanas depois de a posição ter sido fechada. A aplicação retroativa das médias força o trader a gerenciar o resultado matemático da regra em vez de gerenciar o risco de mercado. Traders recorriam a colocar operações redundantes, de ponto de equilíbrio, simplesmente para manipular o tamanho médio de lote de volta à conformidade antes de solicitar um saque.
Exigências de distribuição de lucro
O dimensionamento de lote representava apenas um componente dos critérios de elegibilidade. A distribuição de lucro formava a segunda barreira. A firma exigia que os lucros fossem distribuídos de forma relativamente uniforme entre os dias ativos de operação. Um trader não podia acumular a maioria de seus lucros simulados em uma única sessão volátil.
Entenda as condições gerais de saque e as regras ocultas para navegar com sucesso pelas aprovações de pagamento. Muitas firmas determinam que nenhum dia de operação isolado pode responder por mais do que um percentual específico do lucro total. Se um trader capturasse um movimento de mercado expressivo e gerasse retornos substanciais em uma única tarde, esse dia isolado violaria o limite de distribuição.
Consequências comuns dos limites de distribuição de lucro:
- Exclusão dos lucros de dias de operação de alto rendimento.
- Negação de todo o ciclo de pagamento devido a uma única execução desproporcional.
- Extensão artificial dos ciclos de operação para diluir ganhos concentrados.
A resposta padrão do setor a uma violação de distribuição é a negação do pagamento e a remoção dos lucros excedentes do saldo da conta. O trader perde a recompensa de uma execução altamente bem-sucedida porque o sucesso foi concentrado demais. Esse mecanismo força os traders a estender artificialmente seus ciclos de operação, colocando operações arbitrárias em dias neutros apenas para diluir a concentração de suas sessões vencedoras.
Por que ocorreu a suspensão e a paralisação de pagamentos de março de 2024?
O atrito entre condições complexas de saque e as expectativas dos operadores atingiu um ponto crítico no primeiro trimestre de 2024. Traders relataram atrasos sistêmicos no processamento e negações generalizadas baseadas em revisões. A firma então suspendeu suas operações e paralisou todos os pagamentos para conduzir revisões internas relativas às regras de consistência.
A situação se agravou rapidamente em todo o setor.
A paralisação reteve lucros simulados e deixou milhares de operadores sem respostas. A suspensão evidenciou a fragilidade de plataformas que dependem de revisões discricionárias e da aplicação subjetiva de regras. Saiba o que acontece com lucros não pagos quando as operações são suspensas. Quando uma firma pausa os pagamentos, o trader não tem nenhuma alavancagem. O capital é simulado, a infraestrutura pertence à firma, e o pagamento depende inteiramente da disposição da firma em processar a transação.
As revisões internas citadas pela firma não resultaram em liberações imediatas de capital. Em vez disso, a pausa operacional se estendeu, demonstrando os riscos estruturais inerentes a modelos em que as regras atuam como um mecanismo de barreira contra o usuário.
| Limite Matemático | |
|---|---|
| A regra de consistência exigia que os tamanhos de lote do trader ficassem dentro de uma faixa de 0.25x a 2.0x do tamanho médio de lote para ser considerado elegível a um saque. |
Esse evento forçou o mercado a avaliar como as firmas estruturam seus rulebooks. Um rulebook transparente oferece certeza. Um rulebook subjetivo oferece à firma razões infinitas para negar um saque. Os traders passaram a exigir prova verificável de execução e definições explícitas de regras que não mudam retroativamente.
O setor exige mecânicas verificáveis. Os traders exigem saber se uma firma realmente processará um pagamento. A Ordane aborda essa exigência eliminando completamente a discricionariedade. As regras são escritas, numeradas e absolutas.
Toda solicitação de saque é aprovada, ou negada por escrito citando exatamente a regra violada pelo número da seção, em até 24 horas. Passado esse prazo, a solicitação é tratada como aprovada e o relógio G-1 começa.
Um pagamento aprovado e não pago em até 48 horas (não horas úteis) dispara compensação automática: um reembolso de 100 por cento da taxa da conta, mais o pagamento devido integralmente.
Esse mecanismo é chamado de The Ordane Guarantee. Remove a incerteza da fase de revisão. A firma cita uma violação de regra específica e publicada dentro do prazo, ou deve o pagamento.
A Ordane Guarantee tem duas exclusões objetivas: fraude documentada ou revisão KYC, e força maior declarada. Ambas têm um prazo limite, e além dele G-1 se aplica independentemente.
Os traders temem regras ocultas que confiscam saldos na linha de chegada. Revisões de consistência discricionárias funcionam como regras ocultas porque o trader nunca sabe a interpretação exata até que o saque é solicitado. A Ordane resolve isso publicando uma lista finita de proibições.
A lista de práticas proibidas da Ordane é fechada. A cláusula R-6 nomeia seis práticas: latência, arbitragem reversa ou hedge; exploração automatizada de alta frequência ou em lote; cópia de operação entre contas Ordane; pareamento de ordens opostas ao lançamento de notícias; exploração de plataforma ou feed de dados; e gap abuse. Se um comportamento não está listado nessa seção, não é uma violação. Discrição não é uma regra.
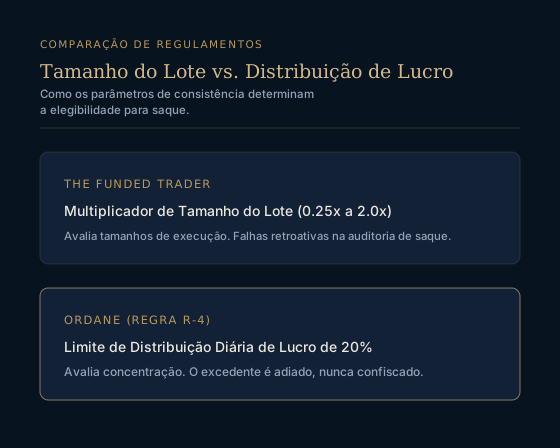
O parâmetro de consistência na Ordane se concentra exclusivamente na distribuição de lucro, não na matemática de tamanho de lote. A regra não penaliza traders confiscando fundos.
A regra de consistência da Ordane é de 20 por cento: no momento de uma solicitação de saque, nenhum dia de operação isolado pode responder por mais de 20 por cento do lucro total do ciclo. Se um dia exceder 20 por cento, o lucro excedente desse dia é postergado para o próximo ciclo. Ele nunca é confiscado, e o restante do ciclo é pago normalmente.
O medo de uma firma desaparecer da noite para o dia exige uma resposta verificável. Promessas de estabilidade financeira têm zero peso. Prova exige transparência.
A reserva de pagamento da Ordane é publicada em um endereço TRON público em ordanemarkets.com e na cláusula PR-1 do Rulebook v1.0. A página apresenta um saldo observado datado e afirma que a reserva não é uma promessa, é um endereço.
A estrutura de produtos permanece totalmente focada em simplicidade e acesso direto ao mercado, contornando a fricção típica de uma fase de avaliação.
A Ordane vende um produto, a Ordane Instant Account: acesso direto, nenhuma fase de avaliação e nenhum desafio, com capital simulado.
A estrutura de custos evita cobranças ocultas e armadilhas promocionais.
A taxa é única: $59 para a conta de $2.500, $139 para a conta de $10.000, $299 para $25.000, $549 para $50.000 e $999 para $100.000. Não há taxas recorrentes, não há camadas ocultas e não há jogos de cupom.
O framework de pagamento recompensa a execução sustentada sem reiniciar o progresso do operador.
A divisão de lucro da Ordane começa em 60 por cento e aumenta 5 pontos percentuais a cada saque concluído, atingindo 100 por cento a partir do nono saque.
Toda cláusula e parâmetro existe no rulebook público. O trader sabe exatamente os critérios para o sucesso antes de executar uma única ordem. Revise os termos completos em ordanemarkets.com/pt/rulebook.
Perguntas que traders fazem sobre regras de consistência
O que é uma regra de consistência em uma prop firm?
Uma regra de consistência é um parâmetro desenhado para medir se a execução de um trader é repetível, frequentemente usando médias matemáticas para determinar a elegibilidade para saque.
Qual era o limite do multiplicador de tamanho de lote da The Funded Trader?
A firma exigia que os tamanhos de lote do trader ficassem dentro de uma faixa de 0.25x a 2.0x do tamanho médio de lote para ser elegível a um saque.
A Ordane usa uma regra de multiplicador de tamanho de lote?
Não. A regra de consistência da Ordane é de 20 por cento: no momento de uma solicitação de saque, nenhum dia de operação isolado pode responder por mais de 20 por cento do lucro total do ciclo.
O que acontece se eu violar a regra de 20 por cento na Ordane?
Se um dia exceder 20 por cento, o lucro excedente desse dia é postergado para o próximo ciclo. Ele nunca é confiscado, e o restante do ciclo é pago normalmente.
Fontes
- Documentação de suporte da The Funded Trader sobre o multiplicador de consistência de tamanho de lote. thefundedtraderprogram.com Recuperado em 2026-09-05.
- Ordane Rulebook v1.0, cláusula P-2, sobre todas as contas operando com capital simulado sem fundos ao vivo e depósitos não aceitos. ordanemarkets.com/pt/rulebook Recuperado em 2026-09-05.